- 2026年10月14日
一人店舗のレジ締めのやり方|差額の確認手順
こんにちは。店舗のレジ選びを調べている、運営者のOsukeです。一人で片付けも売上確認もしていると、閉店後に現金が合わないだけで、どこから調べ直すか迷いますよね。
一人店舗のレジ締めは、売上合計と現金を直接比べず、釣銭準備金・現金販売・現金の入出金から「あるはずの残高」を出し、数えた現金と照合する順序がおすすめです。差額が残ったら、数字を無理に合わせず、確認した範囲と未解決の点を残します。
この記事は、レジの現金を入れる箱(ドロア)が1台で、店主が一日の閉店作業をする場面を想定しています。金額はすべて説明用の架空例です。製品のボタン操作ではなく、手元のレジや帳票で何を確かめるかを整理します。
記事のポイント
- 現金売上・キャッシュレス・売上以外の入出金を混ぜない
- 返品を引く前か後かをそろえて理論残高を計算する
- 差額は数え直し、開始残高・入出金・返金・支払方法・対象期間を確認する
- 記入票で運用を整え、足りない機能が分かってからレジを比較する
目次
一人店舗のレジ締めで照合する数字
売上とレジ内の現金を分けて考える
レジ締めで最初に分けたいのは、「商品やサービスがいくら売れたか」と「この現金箱にいくら入っているか」です。現金箱には開店前からの釣銭があり、現金以外で払われた代金は入りません。途中で備品代を払ったり、釣銭を追加したりすれば、販売とは別の現金の動きも生まれます。売上合計だけを見て数えた現金と比べると、これらが全部、原因不明の差額に見えてしまいます。
たとえば、ある日の販売代金が現金24,000円、キャッシュレス18,000円なら、販売代金の合計は42,000円でも、現金の増加はその42,000円ではありません。しかも開店時に30,000円を用意していれば、返金や入出金がない場合の現金残高は54,000円です。「売上より現金が多いから間違い」とも、「売上に届かないから不足」とも判断できません。まず同じ種類の数字を並べることが必要です。
次の表は、確認対象を混ぜないための整理です。現金実在高は実際に数えた金額であり、レジ画面に表示された予測値ではありません。現金売上の表示名や集計方法は製品によって異なるため、「売上」という文字だけで判断せず、その金額に返品が含まれるかを確認します。以下では「理論残高」をあるはずの現金、「実残高」を数えた現金という意味で使います。
| 数字 | 確認するもの | 混ぜないもの |
|---|---|---|
| 現金実在高(実残高) | 対象ドロアの札・硬貨の合計 | 別の金庫や私物の財布 |
| 釣銭準備金 | 営業開始時の現金 | 今日の売上 |
| 現金販売・現金返金 | 販売と返金で動いた現金 | カード・QRの決済額 |
| 売上以外の現金入出金 | 釣銭追加、備品代など | 販売代金の重複登録 |
| キャッシュレス売上 | 決済方法別の取引記録 | 現金箱にあるお金 |
- 比べるのは理論残高と実残高
- 売上合計と現金箱の総額を直接一致させない
- 紙の表で整理できる店も、同じ考え方で確認できる
開店時の釣銭と確認範囲を決める
閉店時の計算は、開店時の釣銭準備金が分からないと出発点が定まりません。「いつも30,000円」のつもりでも、前日に小銭を補充して31,000円あったなら、1,000円の違いを当日の売上から探すことになります。営業開始時に対象の箱と残高を確かめ、閉店時も同じ箱だけを数えると決めます。一人で運営していても、記憶ではなく、あとから見返せる出発点を作っておくと切り分けがしやすくなります。
この記事の架空例では「1台のドロアに30,000円を置いて営業を開始し、閉店後、現金を回収する前に照合する」とします。途中で予備の小銭1,000円を足したら、開始残高を31,000円に書き換えるのではなく、営業中の入金1,000円として分けます。開始時の事実と、その後の動きを残すためです。私物の財布から追加した場合も、出所と時刻を記録し、何のお金か分からない状態を作らないようにします。開店時の確認を忘れた日は、閉店残高から逆算した値を「開店時に数えた金額」として残さず、未確認だったことも記録します。
一人店でも、売場と催事で別々の現金箱を使う日は対象を分ける必要があります。また、昼と夜に精算する店では「一日分」と「前回の精算からの分」が同じとは限りません。この記事の計算は、前受金・預かり金がなく、途中の精算もない単純な一営業日の例です。自店にそれらがある場合は、金額をこの式へ無理に押し込まず、利用製品がどの区分で集計しているかを確認してから自店の表を作ります。
- 対象:どの現金箱・どの端末を照合するか
- 期間:営業開始から、閉店時の回収前まで
- 開始残高:実際の釣銭準備金と確認時刻
- 別管理:予備金、金庫、私物の現金を混ぜない
現金売上と返金を二重に数えない
現金販売の集計では、受け取った紙幣の額と、店に残った販売代金を区別します。1,500円の商品に2,000円を預かり500円のおつりを返した取引なら、販売によって増える現金は1,500円です。2,000円を販売代金として足してから、おつりを別の出金としてもう一度処理する、といった独自の集計を混ぜると数字が追いにくくなります。使っている帳票が何を「現金売上」と呼んでいるかを確かめ、集計方法を統一します。
返品については、販売額から返金がすでに差し引かれているかが大切です。この記事では、返品控除前の現金販売24,000円と、その後の現金返金2,000円を別々に置きます。この場合は式から2,000円を引きます。一方、帳票の現金売上が返金控除後の22,000円なら、同じ返金をさらに2,000円引いてはいけません。同じ取引の返金を二重に数えるだけで、実際にはない2,000円の差が生まれます。カード側で取り消した取引を、現金箱から返した現金返金として数えないことも確認します。
もう一つ分けたいのが、売上とは無関係な現金の出入りです。梱包材3,000円をドロアから支払ったなら、現金は減りますが、商品の返品ではありません。小銭の補充1,000円は現金を増やしますが、商品の売上ではありません。現金販売・返金の集計と、売上以外の入出金を別の行に置けば、どの記録を確かめるべきかが見えます。現金を動かした根拠が見つからない場合に、販売や経費の内容を推測だけで作るのは避けます。
- 本記事の現金販売額は、おつりを返した後の販売代金
- 現金返金を別に引くのは、販売額が返金控除前の場合
- 販売・返金・売上以外の入出金は、それぞれ一度だけ計算に入れる
返金の元になる取引を調べるときは、レジの返品・取消と決済返金を分ける確認手順で、確認する項目を整理できます。
キャッシュレスは決済記録と照合する
カードやQRコードの販売代金は、その日のドロアの現金には足しません。確認するのは、レジに登録した支払方法・金額と、実際に決済したサービス側の記録が対応しているかです。たとえばカード決済3,000円が完了していても、レジで現金払いと登録していれば、現金箱には入っていない3,000円が理論残高に加わる可能性があります。現金が足りないときは、現金の数え方だけでなく、支払方法の登録も確認候補になります。
一日のキャッシュレス売上18,000円と、銀行口座に後日振り込まれる金額も別の数字です。振込の対象期間や手数料など、比べる条件が違えば、単日の販売額との単純な一致は求められません。実際にAirペイの入金サイクルの公式案内でも、利用したアプリ・機能ごとに確認方法が分かれています。今日のレジ締めでは取引記録の照合、入金日には振込明細の照合、と作業を分けます。
レジ側の合計だけ合っていても、取消や返金が決済側へ反映されたかは別に確認します。金額だけでなく、対象の日時・件数・取消の扱いもそろえて見ると、照合先を絞れます。
レジの精算を済ませたことと、決済端末側で必要な日次処理を済ませたことは同じではありません。決済サービスによって操作や自動処理の範囲が異なるので、レジを締めたら決済も全部完了すると考えず、自店のサービスの案内を確認します。通信が途切れた取引では、レジ記録と決済の成否を別々に調べます。未送信などがある場合は、通信断から復旧した後の送信・締めの確認を先に行い、確認せず同じ支払いをやり直すことは避けましょう。
- 現金:レジの理論残高と、数えた現金を照合
- キャッシュレス:レジの支払方法別記録と決済側の記録を照合
- 銀行入金:対象期間をそろえて振込明細を確認
- 決済端末の締めが必要かは、各決済サービスで確認
取り置きの内金がある場合は、通常の現金売上だけの計算へ混ぜず、元の取り置き・受領済み額・受渡し時の残金を対応付けます。内金と残金、商品の受渡し・在庫を照合する取り置き確認票で、同じ代金や数量を二度入力しない確認手順を整理できます。
架空例で理論残高と差額を計算する
ここまでの区分を、一つの例にまとめます。開始時の釣銭30,000円、返品控除前の現金販売24,000円、売上以外の入金1,000円、現金返金2,000円、売上以外の出金3,000円なら、あるはずの現金は50,000円です。計算式は30,000+24,000+1,000−2,000−3,000=50,000円。キャッシュレス販売18,000円はこの式に入れません。閉店時の売上回収も、まだ行っていない時点で計算します。
実際に数えた現金が49,800円だったと仮定すると、「実残高−理論残高」は49,800−50,000=−200円です。本記事ではマイナスを不足、プラスを過剰と定義します。製品の表示が同じ符号や項目名とは限らないため、画面上のプラス・マイナスをそのまま転記する前に意味を確認してください。この段階で分かったのは200円の不足という結果だけで、釣銭の渡し間違いが原因だと分かったわけではありません。
| 項目 | 金額 | 計算での扱い |
|---|---|---|
| 営業開始時の釣銭準備金 | 30,000円 | 出発点 |
| 現金販売(返金控除前) | 24,000円 | 足す |
| 売上以外の現金入金 | 1,000円 | 足す |
| 現金返金 | 2,000円 | 引く |
| 売上以外の現金出金 | 3,000円 | 引く |
| 理論残高 | 50,000円 | あるはずの現金 |
| 実残高 | 49,800円 | 数えた現金 |
| 差額=実残高−理論残高 | −200円 | 不足200円、原因は未確定 |
| キャッシュレス販売 | 18,000円 | 現金の式には入れない |
これは現金の動きを理解するための単純化した例です。すでに途中回収があれば、それが該当する出金等に反映されているかの確認が必要ですし、前受金や預かり金がある店では別の項目も関係します。また、レジの帳票が現金売上22,000円と返金控除後の数字を出しているなら、24,000−2,000を22,000に置き換えて計算し、返金をもう一度引きません。「この例と同じ名前の欄がある」だけで入力せず、元の数字の定義をそろえましょう。
- 比較する時点は、閉店時の現金を回収する前
- 返金控除済み売上を使う場合は、返金を重ねて引かない
- 不足200円は結果であり、まだ原因ではない
一人でも戻れる閉店時の確認手順
現金は回収する前に金種ごとに数える
実残高を数えるときは、先に翌日の釣銭や売上回収分を取り分けず、対象の箱全体を数えると比較時点をそろえやすくなります。途中で数える作業を止めて電話や片付けに対応したら、どこまで終わったかが分かる状態にします。一人店では別の担当者に数え直してもらえないため、「同じ合計を頭の中で再計算する」より、札と硬貨を種類別に分け、枚数の記録から戻れる方法を決めることが役立ちます。
たとえば数えた合計が49,800円なら、合計だけでなく金種の枚数や小計を残します。500円玉と100円玉の束を一緒に置いたまま数えたり、すでに数えた硬貨を未確認の山へ戻したりすると、同じ作業を繰り返すことになります。「未確認」「確認済み」の場所を分け、再計数は最初の合計を見ながら帳尻を合わせるのでなく、枚数から行うという運用にします。これは数え間違いを減らすための提案で、必ず差額がなくなるという保証ではありません。
確認中に金庫へ現金を移した場合は、元の箱と移した分を別々に記録しないと、回収前の50,000円という理論値と比べられなくなります。また、机の上や別の釣銭袋で現金が見つかっても、今日の対象箱のお金かを確かめず合計に加えないでください。何の資金かが分からない現金を混ぜると、今日の差額だけでなく翌日の開始残高も曖昧になります。商品券や決済控えが箱に入っていても、札や硬貨として現金合計へ加えず、それぞれの管理先で確認します。現物の移動と記録をセットにして、対象外のお金は別に扱います。
- 確認前に売上や釣銭を取り分けない
- 札・硬貨の種類ごとに枚数を残す
- 中断したら確認済みと未確認の境目を残す
- 移したお金は金額・行き先・時刻を記録する
差額は証拠をたどり原因と分けて残す
200円の不足が出たら、金額そのものから原因を決めつけず、確認する順序を固定します。最初に金種と枚数を数え直し、次に開始残高、売上以外の入出金、返金、支払方法、対象期間をたどります。これは原因を断定するためのランキングではなく、同じ確認を何度も往復しないための順序です。記録上の誤りが見つかった場合も、実際の取引と根拠を確かめ、利用製品の正規の訂正手順へ進みます。
架空例の不足200円について、再計数でも49,800円、開始時30,000円、返金2,000円と出金3,000円の記録にも対応する根拠があったとします。この時点では「確認したが原因は特定できていない」と残せます。少額だからと財布から200円を足し、最初から50,000円あったことにすると、何が起きたかを後から追えません。原因不明の差額と、その後に行った現金の移動は別の事実として扱い、売上や実数を無根拠に変更しないことが大切です。
| 確認先 | 確かめること | 残す記録 |
|---|---|---|
| 現物 | 金種・枚数・対象箱の取り違え | 再計数の結果と時刻 |
| 開始残高・入出金 | 釣銭補充、途中回収、備品代 | 該当記録・根拠の有無 |
| 販売・返品 | 現金かキャッシュレスか、返金の重複 | 対象伝票と確認結果 |
| 集計範囲 | 端末、営業日、前回精算、未送信 | 対象期間と状態 |
| 未解決 | 確認済みと未確認を分ける | 差額、次の確認先、対応状況 |
確認しても分からなければ、差額・調べた項目・該当時刻・次に相談する先を残します。閉店処理をどう完了するかは、製品の仕様と店の運用に沿って判断し、根拠なく精算の削除や繰り返しをしないようにします。スマレジの精算・締め処理の公式FAQでも、未登録の入出金、支払方法、金種入力といった確認先が分かれています。製品の履歴に関わる修正は、該当する公式案内を確認してから行います。
- 不足・過剰の金額と原因を分ける
- 証拠なしで売上や実残高を書き換えない
- 原因不明は未解決として、確認したことを残す
翌日の釣銭と営業日の区切りを引き継ぐ
照合の次は、翌営業日にいくら残し、いくらを回収したかを分けます。架空例で実残高49,800円から翌日の釣銭30,000円を残すなら、取り分ける現金は19,800円です。理論残高50,000円から計算した20,000円を実際に回収したことにはしません。不足200円の確認記録はそのまま残し、数えた現金のうち何円を箱に残したか、何円をどこへ移したかを記録します。翌日の出発点は、実際に残した現金です。
「売上回収」と書く金額が、そのまま今日の現金売上を意味するわけでもありません。この例では途中の入金や返金、備品代の支払いがあるため、回収19,800円と販売24,000円は一致しません。また、製品に「銀行預入金」という名称の欄があっても、入力した瞬間に銀行口座へ振り込まれるわけではありません。現金箱から抜いた資金と、銀行への実際の入金確認を別にして、店内で保管する場合にも行き先を明確にします。
日付の区切りにも注意します。深夜営業や、昼・夜で途中精算する運用では、暦の日付、一営業日、精算の集計期間が一致するとは限りません。昼に精算済みなら、夜の画面を一日全体の数字と決めつけないでください。この記事は閉店時に一度照合する例なので、交代時のシフト精算や複数端末の合算を、そのまま同じ手順では扱いません。自店の営業日と前回精算の時刻を確認し、その区切りを翌日の担当である自分にも分かる形で残します。
- 実残高49,800円−翌日の釣銭30,000円=回収19,800円
- 不足200円の記録を、回収額の中へ隠さない
- 回収した現金と銀行への入金を区別する
- 日次締めと昼夜・交代時の精算は、対象期間をそろえる
点検と精算は製品の公式手順で区別する
数字の考え方が整理できても、レジの「点検」「精算」「締め」の操作は製品ごとに確認が必要です。途中の確認だけをしたいのに精算を実行したり、前日の締め忘れを別製品の説明で直そうとしたりすると、対象期間や現金の引継ぎが変わる可能性があります。一人店舗でも、現在の残高を見る作業と、その期間の精算を完了させる作業を分けて、どの画面・帳票を使うかを営業前に決めておきます。
Airレジの点検・精算の公式ヘルプでは、途中の点検と閉店後の精算を区別し、複数端末は端末ごとに精算する仕様が案内されています。一方、スマレジのアプリ精算の公式ヘルプでは、端末の精算と、設定に応じて必要になる締め処理の関係が示されています。同じ「閉店作業」でも完了までの操作が共通とは限らず、現金確認ができたことだけで全処理の完了とは判断しません。自店の手順書には「対象端末」「対象期間」「見る帳票」「完了を確認する表示」を記入し、別の製品の用語だけを置き換えて流用しないようにします。
ここで紹介したのは、公式案内を探す際の違いです。誤操作や締め忘れがあったときに、この記事の数値例を入力して直すものではありません。現状の履歴と実行済みの処理を確認し、利用製品の該当ページやサポートへ相談します。製品自体をこれから選ぶ段階なら、Airレジの無料範囲と導入前の注意点で手持ち機器や必要な準備を整理できます。すでに運用が回っている店は、他製品へ移るより、今の点検手順を統一するだけで足りる場合もあります。
- 営業中に状態を見る点検と、精算を区別する
- 精算・締め・決済端末の処理を一つの操作だと思わない
- 締め忘れや二重精算は、製品固有の公式手順で確認する
記入票で続けるか機能を見直すか決める
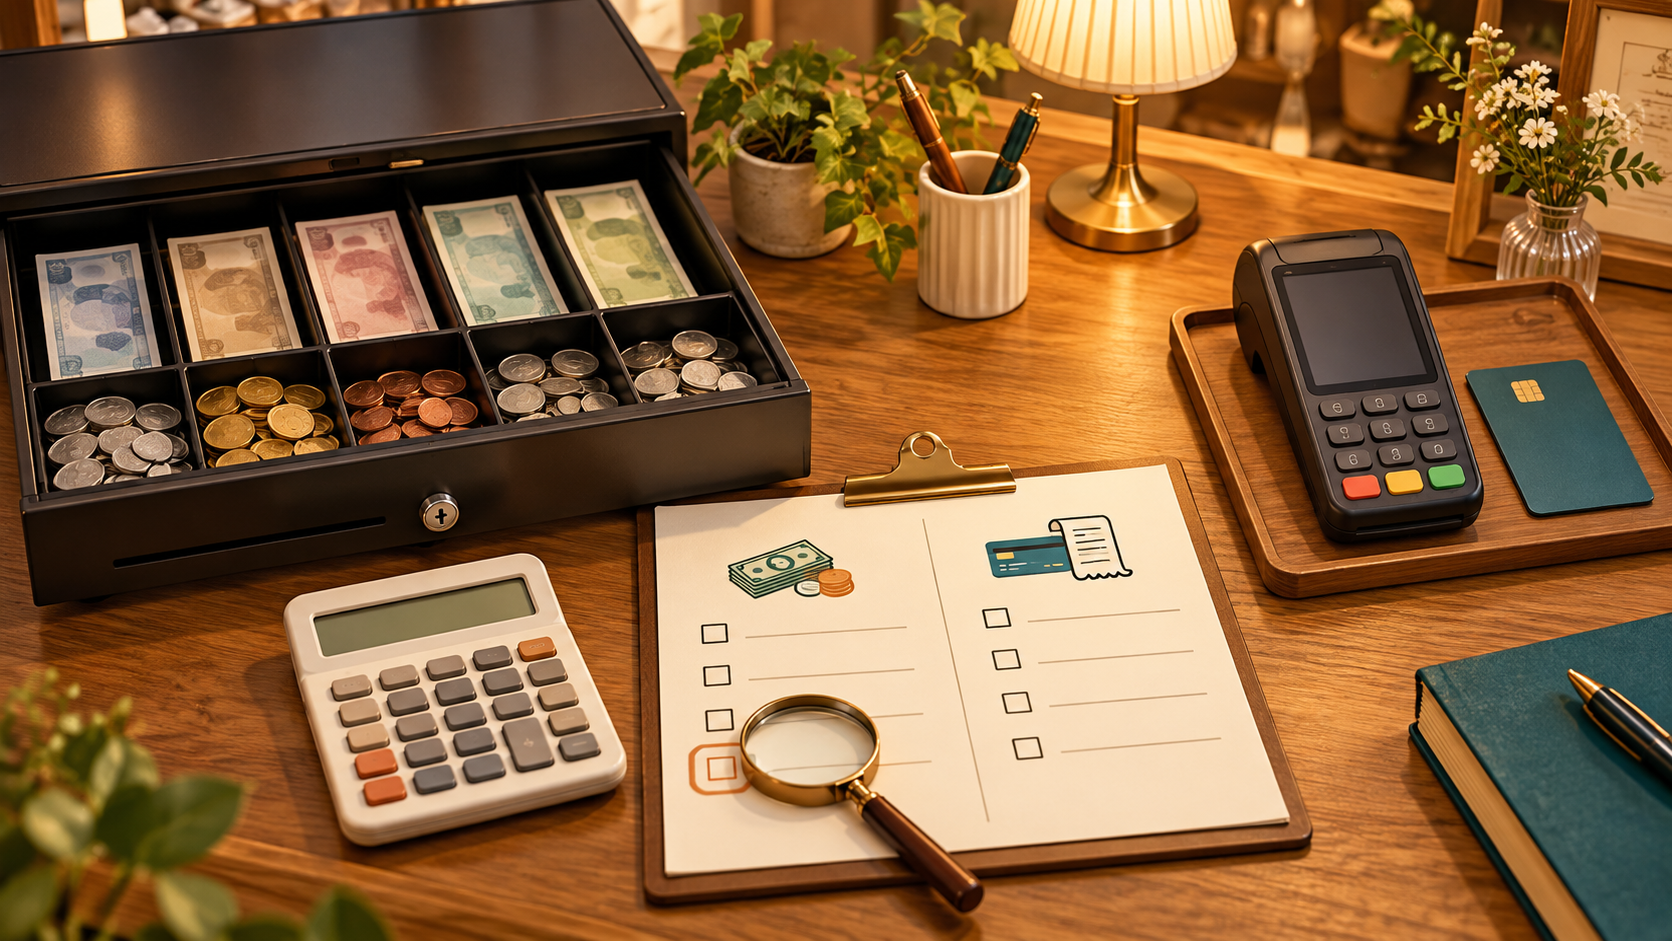
最初の改善は、レジの買い替えより、自店の数字を同じ欄で確認することから始められます。下の記入票は、閉店時に追う項目を一枚へ集めるための運用案です。レジの正式な帳票を置き換えたり、会計処理の方法を指定したりするものではありません。自店の帳票が返品控除後の売上を表示するなら、その定義を欄に書き、合計が合わないときにどこまで確認したかを追記します。必要に応じて、日々の管理方法は顧問先などにも確認してください。
| 記入する項目 | 自店の記入欄 |
|---|---|
| 営業日・対象ドロア・開始/確認時刻 | ________ |
| 釣銭準備金 | ____円 |
| 現金販売額・返金控除前/後の区別 | ____円/控除前・控除後 |
| 現金返金・売上以外の入金/出金 | 返金__円・入金__円・出金__円 |
| 理論残高・実残高・差額 | 理論__円・実残高__円・差額__円 |
| 支払方法別の決済確認・未送信確認 | ________ |
| 差額の確認結果・未解決事項 | ________ |
| 回収額・行き先・翌日の釣銭 | 回収__円・行き先__・釣銭__円 |
| 点検/精算/締め・決済側処理の完了状況 | ________ |
この票で困らず照合でき、必要な記録にも戻れるなら、現在のレジを継続する判断で構いません。逆に、入出金の理由が残せない、支払方法の登録ミスを探すのが難しい、複数の確認画面を何度も転記しているなど、繰り返し困る仕事が見えたときに機能を比較します。たとえば「昨日の出金3,000円の理由と取引を一緒に見返したい」のように、困った場面を具体化しておくと、何となく高機能なレジを選ぶより、必要な範囲を判断しやすくなります。
スマレジを候補にする場合は、無料・有料プランの違いと自店に合う選び方で、必要機能と機器・サポートの条件を照合してください。資料請求は仕様や導入条件を調べる手段で、請求すれば差額が解消するものではありません。一人の閉店作業では、数字をゼロにすることより、何を数え、どの記録と比べ、どこが未解決かを説明できる状態が大切です。まずは次の営業日から、釣銭と入出金の記録をそろえてみてください。
- 照合できる店は、今のレジと手順を継続する
- 繰り返す不便だけを、必要機能として書き出す
- 製品の検討は、困った作業を具体的にしてから進める
- 差額を無理に消さず、確認結果を残して次へつなぐ
公式情報の確認日:2026年10月19日。機能名・操作・集計の範囲は変更される場合があるため、実際の処理は利用中の製品の最新ヘルプで確認してください。
ライター紹介
Osuke
七転び八起き人生。1978年生まれ。20歳の頃からパニック障害を抱えながら、働くことの難しさと向き合ってきました。現在は自分のペースを大切にしながら、個人向けのパソコンのプライベートレッスンを、ぼちぼちと行っています。
関連する記事
- 2026年10月16日
POSレジの乗り換え|データ移行で困らない確認表
- 2026年9月26日
キッチンカーのレジ導入前に確認する10項目
- 2026年10月19日